ガイド · 公開・更新 KST
日本の免税が11月1日からリファンド方式に 韓国の即時還付との違いは?【2026年】
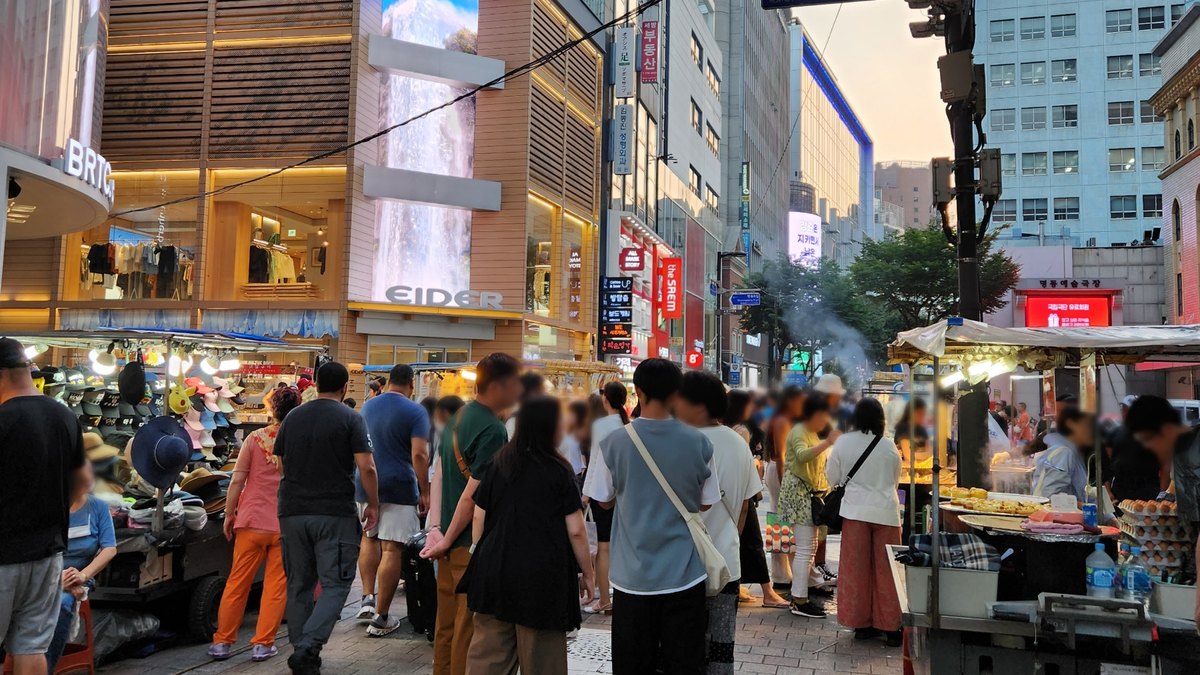
ソウル・明洞7ギルのショッピング街(2023年8月撮影)。Photo: SKTakek / Wikimedia Commons, CC0 · 原本

確認日:2026年10月31日 出典:日本・国税庁、韓国「外国人観光客等に対する付加価値税及び個別消費税特例規定」、韓国観光公社 VisitKorea ほか(記事末尾に一覧)
※当サイトは記事内のブランド・店舗と提携関係はありません(2026年10月31日確認)
結論:韓国では「その場で税抜き」がまだ使える
- 日本は2026年11月1日午前0時以降の販売分から、免税店でいったん税込価格で買い、出国時に税関の確認を受けたあとで消費税相当額が戻る「リファンド方式」に変わります。出国日ではなく、買った日で判断されます。
- 韓国では、事後免税店での1回の購入が1万5千ウォン以上なら還付の対象になります。さらに1回100万ウォン未満、入国後の合計500万ウォン以下までは、店頭で税額を引いた価格で買える「即時還付」が使えます。
- 韓国での買い物は、まず即時還付の範囲内かどうかを確認するのが近道です。空港での手続きの流れは韓国ショッピングの免税・空港での還付手順にまとめています。
日本の免税制度は11月1日から何が変わる?
日本の国税庁によると、免税店(輸出物品販売場)制度は令和8年(2026年)11月1日からリファンド方式に移行します。国税庁のQ&Aでは「令和8年11月1日午前0時以降に行う取引から適用」とされ、現行制度と併用できる移行期間はありません。
新しい流れは次の4段階です。
- 免税店でパスポートを提示する
- 税込価格で購入する
- 購入日から90日以内に出国する際、税関の確認を受ける(物品の提示を求められる場合があります)
- 免税店が税関の確認情報を受け取ったあと、消費税相当額を還付する
還付の受け取り方法(口座、カード、アプリ、空港での現金など)は法令では決められておらず、各免税店の判断に任されています。
対象は1日・1店舗あたり税抜5,000円以上の購入で、この下限は変わりません。一方、消耗品の上限50万円、一般物品と消耗品の区分、特殊包装の要件は廃止されます。
注意点: 同じ購入記録の中に、税関の確認時に手元にない品物が1点でもあると、その購入記録全体が確認できない扱いになります。
韓国の即時還付はいくらまで使える?
韓国の特例規定第6条では、即時還付の条件を次のように定めています(2026年1月2日施行の条文で確認)。
- 税額相当額を含む1回の取引額が100万ウォン未満
- 入国後に即時還付を受けた分を含む合計取引額が500万ウォン以下
還付の対象になる最低購入額は、即時還付を含めて1回1万5千ウォン以上です(韓国観光公社 VisitKorea、韓国保健産業振興院FAQ)。なお、この最低額を定めた法令の条文そのものは確認できていません。
これらの基準は2024年1月1日から引き上げられたもので、それまでは最低購入額3万ウォン、即時還付は1回50万ウォン未満・合計250万ウォンでした(韓国政府系メディア「コリアネット」の報道による。企画財政部の報道資料原文は未確認)。
即時還付の範囲を超える買い物は、空港などで手続きする事後還付になります。関税庁の資料(2026年4月)では、市内還付は1回600万ウォン以下で、空港での事後還付には購入金額の上限がありません。購入した品物は、購入日から3か月以内に国外へ持ち出す必要があります(韓国観光公社 VisitKorea)。
仁川国際空港の出発ロビー。Photo: Kanchi1979 / Wikimedia Commons, CC BY 2.5 · 原本 · トリミング

戻ってくる金額の目安は免税還付額シミュレーターで確認できます。
日本と韓国の免税の違いを比較
| 項目 | 日本(2026年11月1日販売分から) | 韓国(即時還付) |
|---|---|---|
| 支払う価格 | 税込価格 | 税額を引いた価格 |
| 税の戻り方 | 出国時の税関確認後に免税店が還付 | 店頭でその場で差し引き |
| 最低購入額 | 1日・1店舗 税抜5,000円以上 | 1回1万5千ウォン以上 |
| 上限 | 消耗品の上限50万円は廃止 | 1回100万ウォン未満・合計500万ウォン以下 |
| 期限 | 購入日から90日以内に出国 | 購入日から3か月以内に国外へ持ち出し(VisitKorea) |
韓国旅行の前に確認したいこと
- 1回の会計が100万ウォン未満か、旅行中の即時還付の合計が500万ウォン以下に収まるかを確認する
- 1万5千ウォン未満の会計は還付の対象外になる
- 範囲を超えたら、空港での手順をこちらのガイドで事前に確認する
出典(2026年10月31日確認)
- 国税庁 リーフレット(令和7年4月):https://www.nta.go.jp/publication/pamph/shohi/menzei/201805/pdf/0025003-110_01.pdf
- 国税庁 Q&A(リファンド方式・概要編):https://www.nta.go.jp/publication/pamph/shohi/menzei/201805/pdf/0025012-025_03.pdf
- 国税庁 タックスアンサー No.6559:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6559.htm
- 国税庁 リファンド方式特設ページ:https://www.nta.go.jp/publication/pamph/shohi/menzei/201805/format/002.htm
- 韓国 特例規定 第6条(国家法令情報センター):https://law.go.kr/lsLinkCommonInfo.do?lsJoLnkSeq=1031600355
- 韓国観光公社 VisitKorea:https://english.visitkorea.or.kr/svc/contents/contentsView.do?vcontsId=248765
- 韓国保健産業振興院 FAQ:https://www.medicalkorea.or.kr/korp/notice/faqView.do?faqSn=142
- コリアネット:https://www.korean-culture.org/koreanet/view.do?seq=1046907
- 関税庁 資料(2026年4月):https://www.mpm.go.kr/board/file/bbs_0000000000000192/35618/FILE_000000100067067/738ecc35551293652